Sukanya Samriddhi Yojana 2026: 8.2% नई ब्याज दर, जानें ₹250 से ₹70 लाख फंड बनाने का गणित
‘बेटी बचाओ, बेटी पढ़ाओ’ के तहत भारत सरकार की सबसे सुरक्षित व सर्वाधिक ब्याज देने वाली स्कीम। निवेश कैलकुलेटर, नए नियम व खाता खोलने की पूरी विधि।

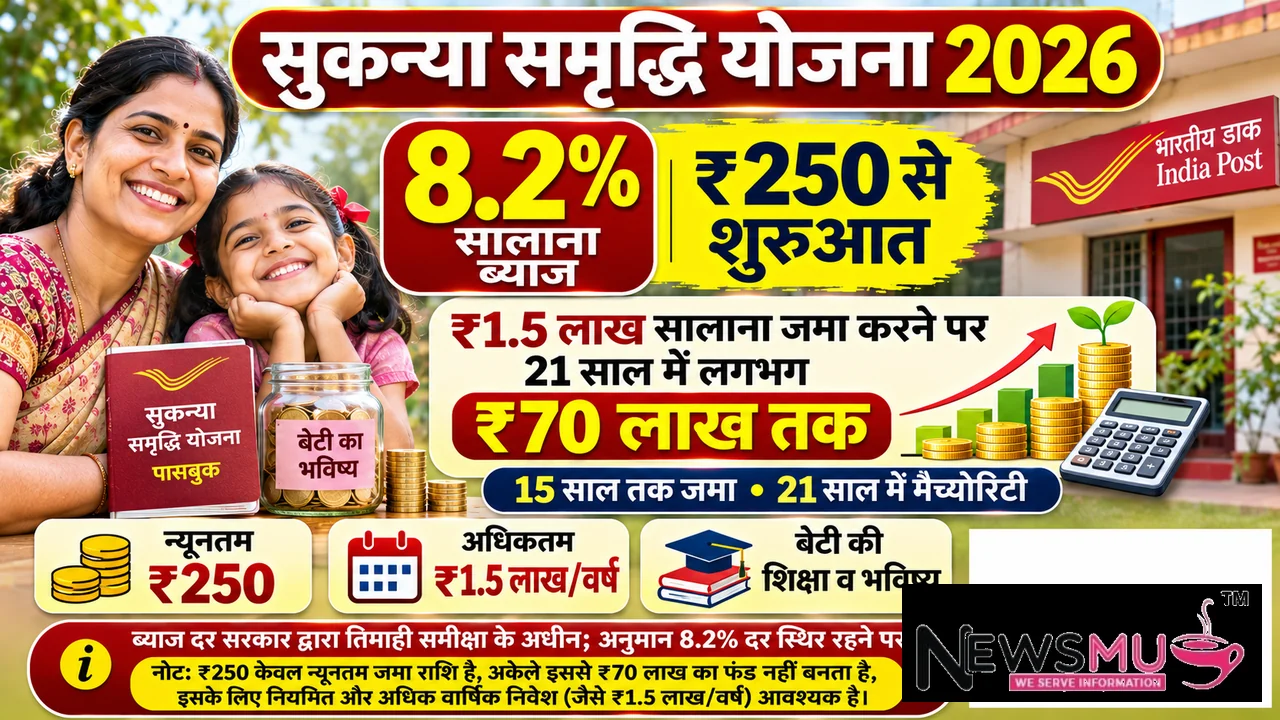
वित्त मंत्रालय ने Sukanya Samriddhi Yojana 2026 के लिए 8.2% की उच्चतम ब्याज दर को बरकरार रखा है। यह योजना PPF (7.1%) और बैंक एफडी (FD) से कहीं अधिक रिटर्न देती है। साथ ही धारा 80C के अंतर्गत इसमें 100% टैक्स फ्री (EEE स्टेटस) का कानूनी लाभ मिलता है।
📑 इस लेख में मुख्य विषय (Table of Contents)
- Sukanya Samriddhi Yojana 2026 क्या है और इसकी पृष्ठभूमि
- सुकन्या समृद्धि योजना 2026 की मुख्य विशेषताएं और नए नियम
- Sukanya Samriddhi Yojana 2026 कैलकुलेटर: ₹1000 से ₹12500 जमा करने पर कितना मिलेगा?
- ट्रिपल टैक्स छूट (EEE Status) का क्या अर्थ है और यह कैसे फायदेमंद है?
- खाता खोलने के लिए पात्रता और आवश्यक दस्तावेज (डाकघर व बैंक)
- बेटी की उच्च शिक्षा (18 वर्ष) और विवाह पर पैसे निकालने के नियम
- खाता डिफॉल्ट होने पर पेनल्टी व रिवाइवल प्रक्रिया
- अक्सर पूछे जाने वाले सवाल (FAQs)
Sukanya Samriddhi Yojana 2026 क्या है और बेटियों के लिए यह सर्वश्रेष्ठ बचत स्कीम क्यों है?
भारत सरकार द्वारा ‘बेटी बचाओ, बेटी पढ़ाओ’ अभियान के अंतर्गत शुरू की गई Sukanya Samriddhi Yojana 2026 देश की नन्ही बेटियों के भविष्य को आर्थिक रूप से सशक्त बनाने वाली एक क्रांतिकारी छोटी बचत योजना (Small Savings Scheme) है। माता-पिता या कानूनी अभिभावक अपनी बेटी के जन्म से लेकर उसके 10 वर्ष की आयु पूरी होने से पहले कभी भी यह खाता डाकघर (Post Office) या किसी भी अधिकृत सरकारी/निजी बैंक में खुलवा सकते हैं।
वर्तमान वित्तीय वर्ष में Sukanya Samriddhi Yojana 2026 पर 8.2% प्रतिवर्ष की दर से चक्रवृद्धि ब्याज (Compound Interest) प्रदान किया जा रहा है। भारतीय अर्थव्यवस्था में सार्वजनिक भविष्य निधि (PPF) पर मिलने वाले 7.1% और 5-वर्षीय बैंक एफडी पर मिलने वाले 6.5%-7.2% की तुलना में यह योजना किसी भी अन्य सरकारी स्कीम से काफी अधिक रिटर्न सुनिश्चित करती है। सबसे बड़ी बात यह है कि इसमें जमा मूलधन, उस पर अर्जित होने वाला ब्याज और मैच्योरिटी पर मिलने वाली कुल धनराशि तीनों पर आयकर विभाग की धारा 10(11D) के तहत शून्य टैक्स लगता है।
यदि आप भारत सरकार द्वारा संचालित अन्य प्रमुख योजनाओं का विवरण देखना चाहते हैं, तो हमारी संपूर्ण मार्गदर्शिका All Sarkari Yojana List 2026 (पीएम मोदी व राज्य सरकारी योजनाएं) अवश्य पढ़ें।
Sukanya Samriddhi Yojana 2026 कैलकुलेटर: कितना निवेश करने पर मैच्योरिटी पर कितना फंड बनेगा?
Sukanya Samriddhi Yojana 2026 में खाता खोलने की तारीख से कुल 15 वर्षों तक निवेश करना होता है, जबकि खाता बेटी के 21 वर्ष की आयु होने पर मैच्योर होता है (अर्थात अंतिम 6 वर्षों तक कोई नया पैसा जमा नहीं करना होता, केवल ब्याज जुड़ता रहता है)। नीचे 8.2% की वर्तमान वार्षिक ब्याज दर के आधार पर विभिन्न मासिक बचतों का पूरा गणित प्रस्तुत है:
| मासिक निवेश (हर महीने) | वार्षिक निवेश (1 साल) | 15 साल में कुल जमा मूलधन | 21 साल बाद कुल मैच्योरिटी राशि (8.2%) |
|---|---|---|---|
| ₹1,000 प्रति माह | ₹12,000 | ₹1,80,000 | लगभग ₹5,54,000 (टैक्स फ्री) |
| ₹2,500 प्रति माह | ₹30,000 | ₹4,50,000 | लगभग ₹13,85,000 (टैक्स फ्री) |
| ₹5,000 प्रति माह | ₹60,000 | ₹9,00,000 | लगभग ₹27,70,000 (टैक्स फ्री) |
| ₹10,000 प्रति माह | ₹1,20,000 | ₹18,00,000 | लगभग ₹55,40,000 (टैक्स फ्री) |
| ₹12,500 प्रति माह (अधिकतम) | ₹1,50,000 (वार्षिक सीमा) | ₹22,50,000 | लगभग ₹70,00,000+ (सत्तर लाख रु.) |
*नोट: यह गणना वर्तमान 8.2% चक्रवृद्धि ब्याज दर के आधार पर है। यदि सरकार भविष्य में दरों में संशोधन करती है, तो अंतिम मैच्योरिटी राशि में आंशिक परिवर्तन संभव है।
Sukanya Samriddhi Yojana 2026 के लिए पात्रता एवं नए सरकारी दिशा-निर्देश
योजना में खाता खुलवाने से पूर्व भारत सरकार के राष्ट्रीय बचत संस्थान National Savings Institute (nsiindia.gov.in) द्वारा तय किए गए नियमों का संज्ञान लेना आवश्यक है:
👧 आयु सीमा (Age Limit)
बेटी की आयु खाता खोलने के दिन 10 वर्ष से कम होनी चाहिए। जन्म प्रमाण पत्र के आधार पर खाता तुरंत एक्टिव हो जाता है।
👨👩👧 अधिकतम 2 बेटियों का नियम
एक परिवार में अधिकतम दो बेटियों के लिए Sukanya Samriddhi Yojana 2026 खाता खोला जा सकता है। अपवाद: यदि पहली बेटी के बाद जुड़वां (Twin) बेटियां जन्म लेती हैं, तो तीनों बेटियों के खाते मान्य होंगे।
💰 न्यूनतम व अधिकतम जमा सीमा
खाता मात्र ₹250 की न्यूनतम राशि से खुल सकता है। एक वित्तीय वर्ष में न्यूनतम ₹250 और अधिकतम ₹1,50,000 तक जमा किए जा सकते हैं।
🛡️ ट्रिपल टैक्स छूट (EEE Status)
80C के तहत ₹1.5 लाख की छूट, सालाना मिलने वाला ब्याज टैक्स-फ्री और 21 वर्ष बाद मिलने वाली पूरी मैच्योरिटी राशि 100% कर-मुक्त होती है।
डाकघर या बैंक में Sukanya Samriddhi Yojana 2026 खाता कैसे खोलें? (स्टेप-बाय-स्टेप गाइड)
आप अपने नजदीकी डाकघर अथवा अधिकृत राष्ट्रीयकृत/निजी बैंक (जैसे SBI, PNB, BoB, HDFC, ICICI) में जाकर आसानी से खाता खुलवा सकते हैं:
- नजदीकी शाखा में जाएं और “सुकन्या समृद्धि योजना खाता खोलने का फॉर्म (Form SSA-1)” प्राप्त करें। आप यह फॉर्म India Post Official Portal (indiapost.gov.in) से भी डाउनलोड कर सकते हैं।
- फॉर्म में बच्ची का पूरा नाम, जन्मतिथि और अभिभावक का विवरण भरें।
- आवश्यक दस्तावेज संलग्न करें:
- बेटी का जन्म प्रमाण पत्र (Birth Certificate) की स्वप्रमाणित प्रति।
- माता-पिता / अभिभावक का आधार कार्ड और पैन कार्ड (PAN Card)।
- निवास प्रमाण पत्र (राशन कार्ड, बिजली बिल या पासपोर्ट)।
- बच्ची और अभिभावक की 2-2 पासपोर्ट साइज रंगीन फोटो।
- कम से कम ₹250 (या इच्छित प्रारंभिक राशि) नकद अथवा चेक द्वारा काउंटर पर जमा करें।
- अधिकारी द्वारा सत्यापन के पश्चात आपको Sukanya Samriddhi Yojana 2026 की पासबुक जारी कर दी जाएगी, जिसमें URN नंबर और खाता संख्या दर्ज होगी।
यदि आपके घर में 70 वर्ष या उससे अधिक उम्र के वरिष्ठ नागरिक हैं, तो उनके मुफ्त स्वास्थ्य उपचार के लिए हमारा आर्टिकल आयुष्मान वय वंदना कार्ड ऑनलाइन आवेदन 2026 (70+ बुजुर्ग ₹5 लाख फ्री इलाज) अवश्य पढ़ें।
बेटी की उच्च शिक्षा और विवाह पर पैसे निकालने के नियम (Withdrawal Rules)
कई अभिभावकों का यह सवाल होता है कि क्या 21 वर्ष से पहले पैसा निकाला जा सकता है? सरकार ने शिक्षा और विवाह के लिए इसमें लचीले नियम रखे हैं:
- उच्च शिक्षा के लिए आंशिक निकासी (50%): जब बेटी 18 वर्ष की आयु पूरी कर ले या कक्षा 10वीं पास कर ले, तो कॉलेज में प्रवेश, फीस और हॉस्टल खर्च के लिए खाते में मौजूद कुल बैलेंस का 50% तक निकाला जा सकता है।
- विवाह के समय पूर्ण निकासी: जब बेटी की उम्र 18 वर्ष या उससे अधिक हो और उसका विवाह तय हो जाए, तो विवाह प्रमाण पत्र या विवाह निमंत्रण पत्र प्रस्तुत करके पूरे पैसे का अंतिम भुगतान लिया जा सकता है।
- समय पूर्व खाता बंद करने के नियम (Premature Closure): गंभीर बीमारी या अभिभावक के आकस्मिक निधन जैसी आपात स्थिति में आवश्यक प्रमाण पत्र प्रस्तुत करने पर 5 वर्ष बाद खाता बंद करने की अनुमति दी जा सकती है।
⚠️ यदि किसी वर्ष न्यूनतम ₹250 जमा न हो पाए तो क्या होगा?
यदि आप किसी वित्तीय वर्ष में ₹250 जमा करना भूल जाते हैं, तो खाता ‘डिफॉल्ट’ हो जाता है। लेकिन चिंता की बात नहीं है—आप प्रत्येक छूटे हुए वर्ष के लिए मात्र **₹50 की पेनल्टी फीस** और ₹250 का न्यूनतम अंशदान जमा करके डाकघर या बैंक से अपने Sukanya Samriddhi Yojana 2026 खाते को फिर से एक्टिव (Revive) करवा सकते हैं।
अक्सर पूछे जाने वाले सवाल (Sukanya Samriddhi Yojana 2026 FAQs)
Q1. Sukanya Samriddhi Yojana 2026 पर वर्तमान ब्याज दर क्या है?
उत्तर: वित्त मंत्रालय के अनुसार वर्तमान में Sukanya Samriddhi Yojana 2026 पर 8.2% वार्षिक चक्रवृद्धि ब्याज दिया जा रहा है, जो सभी सरकारी छोटी बचत योजनाओं में सबसे ज्यादा है।
Q2. क्या सुकन्या समृद्धि खाते में ऑनलाइन पैसे जमा किए जा सकते हैं?
उत्तर: हां, डाकघर के IPPB (India Post Payments Bank) मोबाइल ऐप अथवा संबंधित बैंक की नेट बैंकिंग/UPI के जरिए आप घर बैठे सुकन्या खाते में ऑनलाइन पैसे ट्रांसफर कर सकते हैं।
Q3. क्या एक बेटी के नाम पर 2 खाते खोले जा सकते हैं?
उत्तर: नहीं, नियमों के अनुसार एक बच्ची के नाम पर पूरे देश में केवल एक ही Sukanya Samriddhi Yojana 2026 खाता मान्य है। दूसरा खाता खोलना अवैध होगा और उस पर ब्याज नहीं मिलेगा।
Q4. क्या खाता एक शहर से दूसरे शहर ट्रांसफर हो सकता है?
उत्तर: हां, यदि आपका परिवार किसी दूसरे शहर में शिफ्ट होता है, तो आप बिना किसी शुल्क के अपने खाते को एक डाकघर से दूसरे डाकघर या किसी बैंक शाखा में आसानी से ट्रांसफर करवा सकते हैं।
Q5. मैच्योरिटी पर मिलने वाली ₹70 लाख की राशि पर टैक्स क्यों नहीं कटता?
उत्तर: क्योंकि Sukanya Samriddhi Yojana 2026 को आयकर अधिनियम की धारा 10(11D) के तहत EEE (Exempt-Exempt-Exempt) का दर्जा प्राप्त है, जिससे निवेश, ब्याज और निकासी तीनों पूरी तरह टैक्स फ्री होते हैं।
💡 निष्कर्ष (Editorial Takeaway):
यदि आपके घर में 10 वर्ष से कम आयु की बेटी है, तो उसके सुरक्षित और आत्मनिर्भर भविष्य के लिए Sukanya Samriddhi Yojana 2026 में आज ही खाता खुलवाना सबसे समझदारी भरा निर्णय है। मात्र ₹1000 या ₹2500 की छोटी मासिक बचत भी चक्रवृद्धि ब्याज के जादू से बेटी के 21 वर्ष की होने पर लाखों रुपये के विशाल फंड में तब्दील हो जाती है। इस महत्वपूर्ण जानकारी को अपने सभी मित्रों और रिश्तेदारों के साथ अवश्य साझा करें।
डिस्क्लेमर: यह लेख केवल जन-जागरूकता और वित्तीय शिक्षा के लिए संकलित किया गया है। नियमों और ब्याज दरों की आधिकारिक पुष्टि के लिए भारतीय डाकघर indiapost.gov.in या भारतीय रिजर्व बैंक के दिशानिर्देशों का अवलोकन करें।