Stand Up India Scheme 2026: मोदी कैबिनेट का बड़ा फैसला, 2031 तक बढ़ी योजना – पाएं ₹1 करोड़ लोन
नया कारोबार शुरू करने वाली महिलाओं और SC/ST उद्यमियों के लिए ऐतिहासिक सौगात। जानिए ₹10 लाख से ₹1 करोड़ के ग्रीनफील्ड बिजनेस लोन, 85% प्रोजेक्ट फंडिंग, नए गारंटी नियम व ऑनलाइन आवेदन की संपूर्ण विधि।

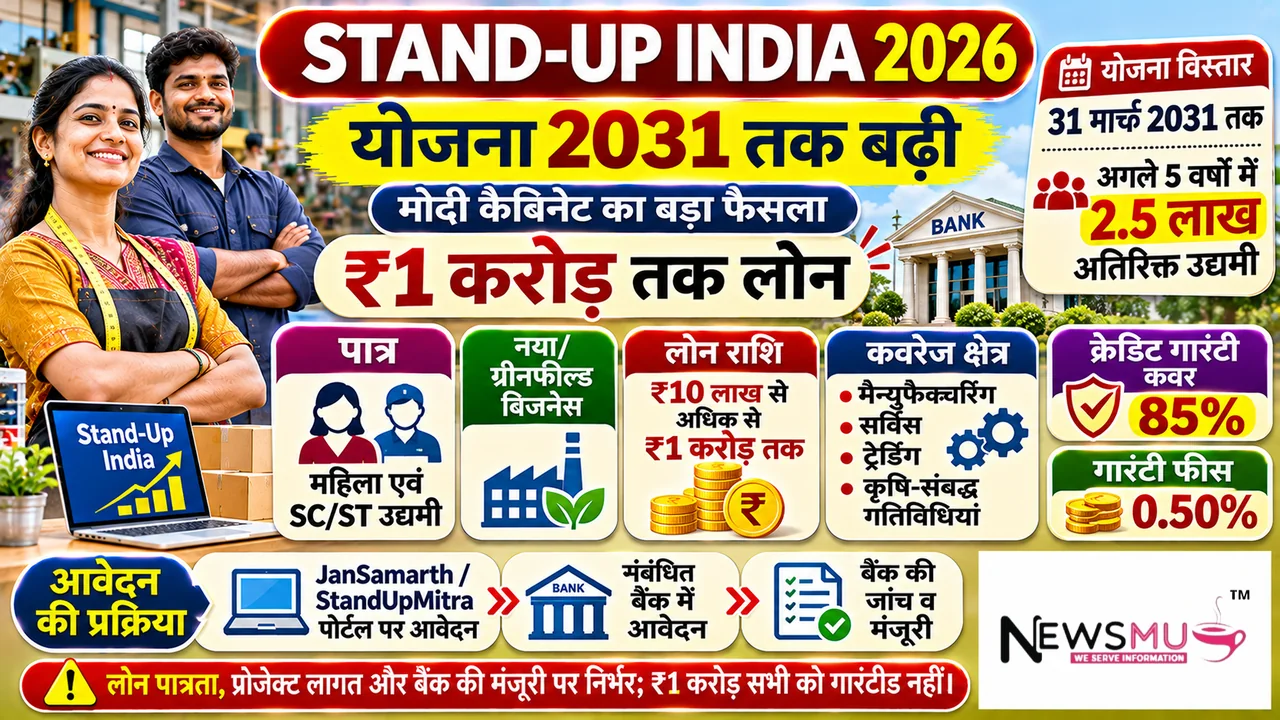
प्रधानमंत्री नरेंद्र मोदी की अध्यक्षता में केंद्रीय मंत्रिमंडल ने नवंबर 2026 में Stand Up India Scheme 2026 को अगले 5 वर्षों यानी **31 मार्च 2031** तक जारी रखने की ऐतिहासिक मंजूरी दे दी है। इसके लिए सरकार ने **₹4,111 करोड़ का विशेष क्रेडिट गारंटी कॉर्पस** स्वीकृत किया है, जिससे आगामी पांच वर्षों में 2.5 लाख अतिरिक्त महिला, अनुसूचित जाति (SC) और अनुसूचित जनजाति (ST) उद्यमियों को ₹10 लाख से ₹1 करोड़ तक के आसान बैंक लोन मिल सकेंगे।
📑 इस लेख में मुख्य विषय (Table of Contents)
- Stand Up India Scheme 2026 क्या है और नवंबर 2026 के नए बदलाव
- ₹4,111 करोड़ का क्रेडिट गारंटी कॉर्पस और 0.50% फ्लैट गारंटी फीस का फायदा
- Stand Up India Scheme 2026 के लिए पात्रता मापदंड (Eligibility Rules)
- कौन-कौन से बिजनेस आते हैं इस दायरे में? (Manufacturing, Services, Trading & Agri-Allied)
- ब्याज दर, मार्जिन मनी (15% से 10%), रिपेमेंट अवधि और 85% प्रोजेक्ट फंडिंग गणित
- Stand Up India बनाम PM Mudra Loan: दोनों में क्या मुख्य अंतर है?
- आवश्यक दस्तावेजों की पूरी सूची (Documents Checklist)
- StandUpMitra व JanSamarth पोर्टल से ऑनलाइन आवेदन की स्टेप-बाय-स्टेप प्रक्रिया
- अक्सर पूछे जाने वाले सवाल (FAQs)
Stand Up India Scheme 2026 क्या है और 2031 तक विस्तार क्यों ऐतिहासिक है?
भारत में नए उद्योगों और स्टार्टअप्स को बढ़ावा देने के लिए अक्सर यह देखा जाता था कि महिलाओं तथा वंचित वर्ग के उद्यमियों के पास बेहतरीन बिजनेस आइडिया होने के बावजूद बैंक से बड़ा कर्ज (₹10 लाख से ₹1 करोड़ तक) लेने के लिए जमानत (Collateral) या प्रॉपर्टी के कागजात नहीं होते थे। इसी बाधा को जड़ से समाप्त करने के लिए भारत सरकार ने अप्रैल 2016 में इस महत्वाकांक्षी पहल की नींव रखी थी, जिसने अब तक 2.75 लाख से अधिक उद्यमियों को संस्थागत ऋण प्रदान कर उन्हें रोजगार मांगने वाले से रोजगार देने वाला (Job Creators) बनाया है।
नवंबर 2026 में केंद्रीय मंत्रिमंडल द्वारा स्वीकृत नई नीति के अंतर्गत Stand Up India Scheme 2026 को अब 31 मार्च 2031 तक आगे बढ़ा दिया गया है। इस नए चरण में Stand Up India Scheme 2026 का मुख्य फोकस टियर-2, टियर-3 शहरों और ग्रामीण क्षेत्रों में नए ‘ग्रीनफील्ड उद्यम’ (Greenfield Enterprises) स्थापित करने पर है। ग्रीनफील्ड उद्यम का अर्थ बिल्कुल नया कारोबार शुरू करना है—अर्थात आवेदक विनिर्माण, सेवा, व्यापार या कृषि-संबद्ध क्षेत्र में अपना पहला व्यावसायिक उपक्रम लगा रहा हो।
इस विस्तार के तहत केंद्र सरकार ने **₹4,111 करोड़ का क्रेडिट गारंटी फंड** स्थापित किया है, ताकि सरकारी व निजी बैंक बिना किसी अतिरिक्त डर के उद्यमियों को ₹1 करोड़ तक के लोन स्वीकृत कर सकें। यदि आप केंद्र सरकार द्वारा संचालित अन्य प्रमुख कल्याणकारी व रोजगार योजनाओं की पूरी सूची देखना चाहते हैं, तो हमारी विशेष मार्गदर्शिका All Sarkari Yojana List 2026 (पीएम मोदी व राज्य सरकारी योजनाएं लिस्ट) अवश्य पढ़ें।
Stand Up India Scheme 2026 के प्रमुख नियम, लोन राशि व गारंटी शुल्क संरचना
नवंबर 2026 के कैबिनेट अनुमोदन के बाद Stand Up India Scheme 2026 के वित्तीय ढांचे को पहले से कहीं अधिक सरल और उद्यमी-अनुकूल बनाया गया है। आइए एक नजर में समझते हैं कि नए चरण में आपको क्या-क्या सुविधाएं मिलती हैं:
| योजना का मुख्य घटक | Stand Up India Scheme 2026 के नए मानदंड | उद्यमी को मिलने वाला सीधा लाभ |
|---|---|---|
| ऋण राशि सीमा (Loan Range) | ₹10 लाख से अधिक और ₹1 करोड़ तक | बड़ी फैक्ट्री, क्लिनिक, रेस्तरां, लॉजिस्टिक्स या शोरूम शुरू करने के लिए पर्याप्त पूंजी |
| योजना अवधि (Extension Period) | 31 मार्च 2031 तक विस्तारित | 2.5 लाख नए SC, ST और महिला उद्यमियों को अगले 5 वर्षों में जोड़ने का लक्ष्य |
| क्रेडिट गारंटी कॉर्पस | ₹4,111 करोड़ (85% ऋण सुरक्षा कवर) | बैंक को 85% गारंटी सरकार देती है, जिससे संपत्ति गिरवी रखने की बाधा कम होती है |
| वार्षिक गारंटी शुल्क (Guarantee Fee) | फ्लैट 0.50% (कोई अतिरिक्त रिस्क प्रीमियम नहीं) | अत्यंत कम गारंटी चार्ज और शून्य अतिरिक्त जोखिम शुल्क से लोन सस्ता पड़ता है |
| प्रोजेक्ट लागत कवरेज (Project Funding) | कुल परियोजना लागत का 85% तक लोन | उद्यमी को केवल 15% मार्जिन मनी लगाना होता है (सरकारी सब्सिडी मिलने पर मात्र 10%) |
| लोन चुकता करने की अवधि (Tenure) | अधिकतम 7 वर्ष (18 महीने मोरेटोरियम सहित) | व्यापार सेट होने के लिए शुरुआती डेढ़ साल किस्त में छूट का विकल्प मिलता है |
Stand Up India Scheme 2026 के लिए पात्रता मापदंड (Who Can Apply?)
यदि आप इस योजना के तहत ₹10 लाख से ₹1 करोड़ तक का लोन प्राप्त करना चाहते हैं, तो आपको Stand Up India Scheme 2026 की निम्नलिखित पात्रता शर्तों को पूरा करना अनिवार्य है:
👩💼 1. लक्षित वर्ग (Category)
आवेदक या तो **महिला उद्यमी (किसी भी जाति/वर्ग की)** होनी चाहिए अथवा **अनुसूचित जाति (SC) या अनुसूचित जनजाति (ST)** वर्ग का पुरुष या महिला होना अनिवार्य है। सामान्य/OBC वर्ग के पुरुष इस योजना के लिए सीधे पात्र नहीं हैं।
🎂 2. न्यूनतम आयु व क्रेडिट इतिहास
आवेदक की आयु कम से कम **18 वर्ष** होनी चाहिए। इसके अतिरिक्त, आवेदक किसी भी बैंक या वित्तीय संस्थान का डिफॉल्टर (Loan Defaulter) नहीं होना चाहिए और सिबिल स्कोर स्वच्छ होना जरूरी है।
🌱 3. केवल नया ग्रीनफील्ड उद्यम
Stand Up India Scheme 2026 के तहत ऋण केवल पहली बार शुरू किए जा रहे नए प्रोजेक्ट (Greenfield Project) के लिए दिया जाता है। पहले से चल रहे व्यापार के विस्तार के लिए मुद्रा लोन बेहतर विकल्प है।
🤝 4. कंपनी में 51% हिस्सेदारी
यदि आप प्राइवेट लिमिटेड कंपनी या साझेदारी फर्म (Partnership / LLP) के रूप में लोन लेते हैं, तो कंपनी में कम से कम **51% शेयरधारिता और नियंत्रण अधिकार** महिला अथवा SC/ST व्यक्ति के पास होने चाहिए।
Stand Up India Scheme 2026 में कौन-कौन से बिजनेस शुरू किए जा सकते हैं?
सरकार ने Stand Up India Scheme 2026 के दायरे को अत्यंत व्यापक बनाया है ताकि शहर से लेकर गांव तक हर तरह का उद्यम शुरू किया जा सके। मुख्य रूप से चार प्रमुख सेक्टर इसके अंतर्गत कवर होते हैं:
- विनिर्माण क्षेत्र (Manufacturing Sector): पेपर कप व प्लेट निर्माण, दाल मिल, आटा चक्की, मसाला पैकिंग, गारमेंट्स मैन्युफैक्चरिंग, ईंट-ब्लॉक उद्योग, फर्नीचर यूनिट, एलईडी बल्ब असेंबली, प्लास्टिक व पैकेजिंग प्रोडक्ट्स आदि।
- सेवा क्षेत्र (Services Sector): डायग्नोस्टिक लैब, डेंटल क्लिनिक, ब्यूटी सैलून व स्पा सेंटर, लॉजिस्टिक्स व ट्रांसपोर्ट सेवा (कमर्शियल वाहन), डिजिटल मार्केटिंग एजेंसी, कोचिंग सेंटर, रेस्तरां, कैफे, और इवेंट मैनेजमेंट कंपनी।
- व्यापार क्षेत्र (Trading Sector): थोक किराना मार्ट, मेडिकल स्टोर व फार्मेसी चेन, हार्डवेयर व बिल्डिंग मटेरियल शोरूम, इलेक्ट्रॉनिक्स डीलरशिप और ऑटोमोबाइल स्पेयर पार्ट्स।
- कृषि-संबद्ध गतिविधियां (Activities Allied to Agriculture): डेयरी फार्मिंग, पॉल्ट्री (मुर्गी पालन), मत्स्य पालन, मधुमक्खी पालन, कोल्ड स्टोरेज, वेयरहाउसिंग, मशरूम की खेती, पॉलीहाउस और एग्री-क्लीनिक स्थापित करना।
यदि आप ऑटोमोबाइल और औद्योगिक क्षेत्र के शेयरों व नए व्यवसाय रुझानों का विश्लेषण पढ़ना चाहते हैं, तो हमारा विस्तृत लेख Hero Motors Share Price Target 2026-2030 व IPO एनालिसिस भी अवश्य देखें।
Stand Up India Scheme 2026 बनाम PM Mudra Loan: आपके लिए कौन बेहतर है?
अक्सर नए उद्यमी इस बात को लेकर भ्रमित रहते हैं कि उन्हें मुद्रा लोन लेना चाहिए या स्टैंड-अप इंडिया के तहत आवेदन करना चाहिए। नीचे दी गई तुलना तालिका से आपका सारा संशय दूर हो जाएगा:
| तुलना का आधार | Stand Up India Scheme 2026 | PM Mudra Yojana (PMMY) |
|---|---|---|
| लोन की राशि | ₹10 लाख से ₹1 करोड़ तक | ₹50,000 से ₹20 लाख तक (तरुण प्लस) |
| पात्र आवेदक | केवल महिला, SC और ST उद्यमी | सभी वर्ग (General, OBC, SC, ST, महिला) |
| व्यवसाय की प्रकृति | केवल नया ग्रीनफील्ड व्यवसाय (कृषि-संबद्ध शामिल) | नया या पुराना गैर-कृषि व्यवसाय (विस्तार सहित) |
| कम्पोजिट लोन सुविधा | टर्म लोन + वर्किंग कैपिटल (RuPay डेबिट कार्ड सहित) | टर्म लोन अथवा मुद्रा कार्ड कैश क्रेडिट |
ब्याज दर, मार्जिन मनी और ‘कम्पोजिट लोन’ का पूरा गणित समझें
Stand Up India Scheme 2026 के अंतर्गत बैंक आपको एक ‘कम्पोजिट लोन’ (Composite Loan) देते हैं, जिसमें मशीन और बिल्डिंग खरीदने के लिए ‘टर्म लोन’ तथा कच्चा माल व वेतन चुकाने के लिए ‘वर्किंग कैपिटल’ (Working Capital) दोनों शामिल होते हैं:
- प्रोजेक्ट की 85% फंडिंग: मान लीजिए आप ₹50 लाख की लागत से कोई मैन्युफैक्चरिंग यूनिट लगाना चाहते हैं, तो बैंक कुल लागत का 85% यानी **₹42.50 लाख** तक का लोन देगा। शेष 15% (₹7.50 लाख) आपको अपनी मार्जिन मनी के रूप में लगाना होगा।
- केंद्र/राज्य सब्सिडी से 10% मार्जिन राहत: यदि आप अपने प्रोजेक्ट को किसी अन्य सरकारी सब्सिडी स्कीम (जैसे PMEGP, राज्य उद्योग सब्सिडी या महिला उद्यमी अनुदान) के साथ जोड़ते हैं, तो आपकी मार्जिन मनी घटकर मात्र **10%** रह सकती है।
- ब्याज दर की सीमा (Interest Rate Cap): आरबीआई के नियमों के अनुसार, Stand Up India Scheme 2026 पर ब्याज दर बैंक की न्यूनतम आधार दर **(MCLR / EBLR + 3% + टेन्योर प्रीमियम)** से अधिक नहीं हो सकती। यह सामान्यतः **9.50% से 11.75%** प्रतिवर्ष के मध्य रहती है, जो अन्य अनसिक्योर्ड कमर्शियल लोन की तुलना में काफी कम है।
- वर्किंग कैपिटल के लिए RuPay कार्ड: कार्यशील पूंजी को निकालने के लिए आपको एक विशेष RuPay डेबिट कार्ड दिया जाता है।
आवेदन के लिए आवश्यक दस्तावेज और ऑनलाइन आवेदन की प्रक्रिया (Step-by-Step)
Stand Up India Scheme 2026 के लिए आवेदन करना पूरी तरह ऑनलाइन और पारदर्शी है। सिडबी (SIDBI) द्वारा संचालित आधिकारिक वेबसाइट Stand-Up Mitra Official Portal (standupmitra.in) और भारत सरकार के राष्ट्रीय ऋण पोर्टल JanSamarth Portal (jansamarth.in) के माध्यम से आप घर बैठे अप्लाई कर सकते हैं।
जरूरी दस्तावेजों की चेकलिस्ट (Documents Checklist):
- पहचान और पता प्रमाण: आवेदक का आधार कार्ड, पैन कार्ड (PAN Card), वोटर आईडी या पासपोर्ट।
- जाति प्रमाण पत्र: यदि आवेदक SC या ST वर्ग से है, तो सक्षम तहसीलदार द्वारा जारी वैध जाति प्रमाण पत्र।
- व्यवसाय स्थल व स्वामित्व प्रमाण: व्यापार की जगह के स्वामित्व के कागजात अथवा 5-7 साल का रजिस्टर्ड किरायानामा (Rent Agreement) व बिजली बिल।
- डिटेल्ड प्रोजेक्ट रिपोर्ट (DPR): आपकी परियोजना में मशीनों, कच्चे माल, बिजली, स्टाफ और अगले 5 वर्षों के अनुमानित लाभ-हानि का पूरा लेखा-जोखा।
- मशीनरी कोटेशन व लाइसेंस: खरीदी जाने वाली मशीनों का जीएसटी कोटेशन, MSME उद्यम रजिस्ट्रेशन (Udyam Certificate) और पॉल्यूशन/GST लाइसेंस (यदि लागू हो)।
- बैंक स्टेटमेंट व ITR: पिछले 6 से 12 महीनों का बैंक स्टेटमेंट और पिछले 2 वर्षों का इनकम टैक्स रिटर्न (यदि उपलब्ध हो)।
StandUpMitra / JanSamarth से ऑनलाइन आवेदन करने के 7 आसान चरण:
- सबसे पहले आधिकारिक पोर्टल
standupmitra.inपर जाएं। - होमपेज पर दाईं ओर “You May Access Loans” के नीचे दिए गए “Apply Here” बटन पर क्लिक करें। (आप सीधे
jansamarth.inपर जाकर ‘Business Activity Loan’ श्रेणी भी चुन सकते हैं)। - अपना नाम, मोबाइल नंबर और ईमेल आईडी दर्ज करके Register करें।
- फॉर्म में अपनी श्रेणी (महिला / SC / ST) चुनें, व्यापार के स्थान (राज्य, जिला, पिनकोड) का विवरण भरें और परियोजना का प्रकार (Manufacturing / Services / Trading / Agri-Allied) चुनें।
- अपनी कुल परियोजना लागत और आवश्यक लोन राशि (₹10 लाख से ₹1 करोड़ के बीच) दर्ज करें।
- यदि आपको प्रोजेक्ट रिपोर्ट बनाने में सहायता चाहिए, तो पोर्टल पर “Handholding Support” चुनें — सिडबी से जुड़े ट्रेनिंग सेंटर (EDI / RSETI / MSME DI) आपको मुफ्त में DPR बनाने में मदद करेंगे।
- अंत में अपनी नजदीकी पसंदीदा बैंक शाखा का चयन करके सभी स्कैन किए गए दस्तावेज अपलोड करें और Final Submit करें। आपको तुरंत एक ट्रैकिंग नंबर मिल जाएगा।
💡 लोन अप्रूवल 100% पक्का करने की 3 प्रो-टिप्स:
1. CGFSI गारंटी का हवाला दें: यदि बैंक मैनेजर आपसे भारी प्रॉपर्टी की मांग करे, तो उन्हें बताएं कि नवंबर 2026 के नए नियमों के तहत Stand Up India Scheme 2026 में ₹4,111 करोड़ के कॉर्पस से 85% क्रेडिट गारंटी कवर मिल रहा है।
2. वास्तविक DPR तैयार करवाएं: इंटरनेट से कॉपी-पेस्ट किए हुए प्रोजेक्ट रिपोर्ट की जगह किसी चार्टर्ड अकाउंटेंट (CA) या RSETI केंद्र से व्यावहारिक प्रोजेक्ट रिपोर्ट बनवाएं।
3. हैंडहोल्डिंग एजेंसी की मदद लें: हर जिले के ‘लीड डिस्ट्रिक्ट मैनेजर’ (LDM) स्टैंड-अप इंडिया के नोडल अधिकारी होते हैं; यदि बैंक आवेदन अटकाए तो आप LDM से सीधी शिकायत कर सकते हैं।
यदि आपके परिवार में 70 वर्ष या उससे अधिक आयु के वरिष्ठ नागरिक हैं, तो उन्हें ₹5 लाख तक का मुफ्त स्वास्थ्य सुरक्षा कवच दिलाने के लिए हमारा उपयोगी गाइड आयुष्मान वय वंदना कार्ड ऑनलाइन आवेदन 2026 (70+ बुजुर्ग ₹5 लाख फ्री इलाज) भी जरूर पढ़ें।
अक्सर पूछे जाने वाले सवाल (Stand Up India Scheme 2026 FAQs)
Q1. Stand Up India Scheme 2026 को कब तक के लिए बढ़ाया गया है?
उत्तर: नवंबर 2026 में केंद्रीय मंत्रिमंडल के फैसले के अनुसार Stand Up India Scheme 2026 को अगले 5 वर्षों के लिए यानी **31 मार्च 2031** तक बढ़ा दिया गया है और इसके लिए ₹4,111 करोड़ का कॉर्पस मंजूर हुआ है।
Q2. क्या Stand Up India Scheme 2026 में ₹1 करोड़ तक का लोन बिना किसी गारंटी के मिलता है?
उत्तर: हां, ऋण की सुरक्षा क्रेडिट गारंटी फंड फॉर स्टैंड-अप इंडिया (CGFSI) द्वारा दी जाती है, जो लोन का 85% जोखिम कवर करता है। इसलिए बैंक सामान्यतः तीसरे पक्ष की गारंटी के बिना या न्यूनतम प्राथमिक सुरक्षा (खरीदी गई मशीनरी/स्टॉक के हाइपोथिकेशन) पर लोन मंजूर कर देते हैं।
Q3. क्या सामान्य वर्ग (General Category) के पुरुष भी इसमें आवेदन कर सकते हैं?
उत्तर: नहीं, यह योजना विशेष रूप से सभी वर्गों की महिलाओं और SC/ST समुदाय के उद्यमियों के लिए है। हालांकि, यदि कोई सामान्य वर्ग का व्यक्ति किसी महिला को 51% हिस्सेदारी के साथ मुख्य प्रमोटर बनाकर फर्म खोले, तो वह कंपनी आवेदन की पात्र हो सकती है।
Q4. लोन चुकाने में शुरुआती छूट (Moratorium Period) कितने समय की होती है?
उत्तर: Stand Up India Scheme 2026 के तहत कुल 7 वर्ष की पुनर्भुगतान अवधि में अधिकतम **18 महीनों (डेढ़ वर्ष)** का मोरेटोरियम पीरियड मिलता है, ताकि नया व्यापार जमने तक आप पर मूलधन की किस्त का दबाव न रहे।
Q5. क्या स्टैंड-अप इंडिया लोन में कोई सब्सिडी भी मिलती है?
उत्तर: सीधे स्टैंड-अप इंडिया में कैश सब्सिडी नहीं होती, बल्कि कम ब्याज और क्रेडिट गारंटी मिलती है। किंतु आप इसके मार्जिन मनी को पूरा करने के लिए केंद्र सरकार की अन्य सब्सिडी योजनाओं (जैसे PMEGP, PMFME या राज्य सरकार की उद्योग सब्सिडी) को इसके साथ लिंक कर सकते हैं।
Q6. यदि बैंक शाखा आवेदन स्वीकार करने में आनाकानी करे तो कहां संपर्क करें?
उत्तर: आप standupmitra.in पोर्टल के शिकायत अनुभाग में ऑनलाइन टिकट दर्ज कर सकते हैं, अपने जिले के LDM कार्यालय में मिल सकते हैं, अथवा सिडबी के राष्ट्रीय टोल-फ्री हेल्पलाइन नंबर **1800-180-1111** पर कॉल कर सकते हैं।
💡 निष्कर्ष (Editorial Takeaway):
मोदी कैबिनेट द्वारा नवंबर 2026 में Stand Up India Scheme 2026 को 31 मार्च 2031 तक बढ़ाने और ₹4,111 करोड़ का नया गारंटी फंड देने का निर्णय भारत के युवा स्टार्टअप्स और महिला उद्यमियों के लिए गेम-चेंजर साबित होगा। यदि आपके पास ₹10 लाख से ₹1 करोड़ के बजट वाला कोई ठोस मैन्युफैक्चरिंग, सर्विस या कृषि-व्यवसाय विचार है, तो पूंजी के अभाव में अपने कदम पीछे न हटाएं। आज ही अपनी प्रोजेक्ट रिपोर्ट तैयार करें और `standupmitra.in` अथवा `jansamarth.in` पर ऑनलाइन आवेदन करें। इस महत्वपूर्ण जानकारी को अपने सभी उद्यमी मित्रों और महिला समूहों के साथ जरूर शेयर करें।
डिस्क्लेमर: यह लेख केवल जन-जागरूकता और वित्तीय मार्गदर्शन के लिए प्रकाशित किया गया है। ऋण स्वीकृति बैंक के क्रेडिट मूल्यांकन, सिबिल स्कोर, प्रोजेक्ट की व्यवहार्यता और आरबीआई के दिशानिर्देशों पर निर्भर करती है। अधिकृत सूचना के लिए आधिकारिक पोर्टल standupmitra.in का अवलोकन करें।